
Empreses i governs discrepen sobre la rendició de comptes. I això és positiu
A la primera pàgina dels onze volums de The Story of Civilization, els historiadors Will i Ariel Durant defineixen la civilització com «un ordre social que promou la creació cultural» (Durant, 1935, p. 1). Al seu torn, l’ordre social és, fonamentalment, una qüestió de rendició de comptes. Tot i que Hobbes no tenia del tot raó quan parlava d’una «guerra de tothom contra tothom» anterior a la civilització —les famílies i els clans van temperar l’estat de naturalesa des d’èpoques tan remotes com les que podem rastrejar—, els mecanismes estructurats per tenir en compte els interessos dels altres permeten que la nostra espècie prosperi. Hi ha molts mecanismes d’aquesta mena, però algunes categories importants s’agrupen dins de les construccions socials que anomenem «govern» i «empresa».
Cap persona raonable no afirmaria que els mecanismes de rendició de comptes de cap dels dos sectors són impecables. Els Estats Units, per exemple, estan passant per un període difícil pel que fa als mecanismes governamentals i comercials per frenar els comportaments que eludeixen la rendició de comptes. Tanmateix, en comparació amb una distopia hobbesiana, els habitants de la majoria dels països, inclosos els Estats Units, disposen de tot un seguit de salvaguardes contra els abusos. En el sector privat, una densa xarxa de lleis protegeix propietaris, inversors, treballadors i clients. Els mercats competitius obliguen les empreses a oferir valor als consumidors. El sector públic disposa dels seus propis entramats de lleis i normes, mentre que les eleccions posen la competència al servei de la rendició de comptes governamental, de manera semblant a com ho fan els mercats en l’àmbit empresarial.
Sovint, la ciutadania continua sense sentir-se satisfeta amb la rendició de comptes de cap dels dos sectors. Una iniciativa de la Unió Europea fa un seguiment d’una gran varietat de mecanismes de rendició de comptes en diferents països (EuroPAM, 2026). Tanmateix, una anàlisi rigorosa de les dades de l’Enquesta Social Europea corresponents a 28 països no va detectar pràcticament cap relació entre aquests mecanismes i la percepció de transparència governamental (Trautendorfer i Eder, 2025). La consultora internacional de comunicació Edelman analitza les actituds envers les institucions en 28 països. El seu informe de 2026 constata una confiança una mica més elevada en les empreses que en els governs i uns nivells de confiança clarament superiors, en general, als països en desenvolupament que als desenvolupats, però la confiança acostuma a ser escassa o encara pitjor (Edelman, 2026). Concretament als Estats Units, Edelman va observar que majories significatives creuen que els dirigents governamentals, empresarials i dels mitjans de comunicació menteixen deliberadament a la ciutadania. El Pew Research Center ha analitzat dades d’opinió de Gallup recollides durant dècades per estudiar el descens dràstic de la confiança dels nord-americans en totes les institucions principals al llarg dels darrers decennis (Pew Research Center, 2024). El 2019 —fins i tot abans de l’acceleració recent de l’erosió de la confiança en les elits—, els oficials militars eren l’únic grup de dirigents que la majoria dels nord-americans no considerava poc ètic sempre o algunes vegades, i només per ben poc (Gecewicz i Rainie, 2019).
En lloc d’intentar elaborar un inventari i una avaluació dels instruments de rendició de comptes —una empresa gairebé condemnada al fracàs—, l’objectiu d’aquest article és demostrar que aquests instruments tendeixen a diferir entre els sectors públic i privat. La rendició de comptes empresarial és característicament intensiva: se centra en un conjunt relativament restringit d’obligacions envers un nombre limitat de grups d’interès. La rendició de comptes governamental és característicament extensiva, ja que comprèn un ventall molt més ampli d’obligacions envers un conjunt de persones molt més nombrós. Els líders empresarials estan sotmesos a pressió per oferir béns i serveis que satisfacin els clients i rendiments de les inversions que complaguin els accionistes. Els dirigents governamentals han de retre comptes davant dels votants respecte d’un ampli espectre de valor públic i, sovint, també han de considerar dimensions encara més àmplies d’aquest valor, com ara els interessos de les generacions futures.
És important no exagerar aquesta diferència. Els grups d’interès del sector privat també poden esperar que les empreses tinguin en compte, almenys fins a cert punt, el medi ambient, el benestar dels treballadors i altres consideracions més enllà d’oferir bons productes i obtenir beneficis elevats. Sens dubte, la ciutadania prefereix que els béns i serveis públics siguin de qualitat i es produeixin de manera eficient.
A més, la tendència de les organitzacions privades a afrontar exigències de rendició de comptes més restringides que les públiques és una regularitat empírica, no pas una llei immutable. Les empreses de subministrament elèctric saben que el seu creixement i la seva rendibilitat estan íntimament vinculats a la prosperitat de les zones geogràfiques on operen i poden considerar comercialment avantatjós destinar recursos al desenvolupament econòmic. Georgia Power, que opera a la major part de l’estat, constitueix des de fa temps un exemple destacat d’aquest patró (PR Newswire, 2017). Els governs locals són coneguts per la gran atenció que presten a les preocupacions dels propietaris d’habitatges existents davant de les noves construccions, i les normes locals restrictives contribueixen a l’escassetat d’habitatge tant regional com nacional. A Califòrnia i en altres indrets, el trasllat de competències al nivell estatal —on poden entrar en joc els interessos contraposats dels llogaters i dels residents tant potencials com actuals— comença a fer que la política d’habitatge tingui un enfocament menys patològicament restringit.
Tanmateix, aquestes excepcions només reforcen la norma: els líders empresarials s’adhereixen a formes de rendició de comptes més restringides, mentre que els dirigents governamentals han d’equilibrar múltiples obligacions envers grups d’interès diversos. Una persona jove i ambiciosa que iniciï una carrera empresarial serà recompensada per reduir costos, satisfer els clients principals i tranquil·litzar els inversors. La seva homòloga en el sector públic desenvoluparà una visió perifèrica que li permeti tenir en compte interessos diversos i impactes indirectes. Les persones que opten per carreres professionals intersectorials han d’aprendre a «canviar de codi» entre la rendició de comptes intensiva i l’extensiva. Però ni tan sols la persona més compromesa i competent pot maximitzar simultàniament totes dues dimensions. Qualsevol persona —i qualsevol organització— té una capacitat limitada per perseguir alhora missions restringides i àmplies.
Hi ha dues respostes força habituals i generalment poc útils davant d’aquests patrons divergents de rendició de comptes en les empreses i els governs. La primera consisteix a intentar forçar una convergència antinatural fent que el govern adopti una rendició de comptes intensiva o imposant una rendició de comptes extensiva a les empreses. Fins a un cert punt, aquests esforços poden ser valuosos. Més enllà d’aquest punt —que acostuma a arribar molt abans que s’esgotin les ambicions dels reformadors desencaminats—, soscaven les obligacions distintives i socialment essencials de cadascun dels sectors. La segona resposta, encara més habitual, consisteix a desacreditar l’altre costat de la divisòria entre els sectors públic i privat, aprofitant aquestes diferències per presentar els seus representants com a menys responsables, en lloc de reconèixer que reten comptes d’una manera diferent.
És molt més probable que resultin útils algunes fórmules relativament senzilles que permetin als responsables de les polítiques públiques i als professionals adaptar-se a aquestes diferents formes de rendició de comptes.
Recomanacions per a les polítiques públiques
-
Regular i promoure l’activitat empresarial mitjançant instruments coherents amb la rendició de comptes intensiva. Les sancions i els incentius financers ben dissenyats —en lloc de grans exhortacions normatives— poden alinear els rendiments dels accionistes amb el valor públic.
-
Reconèixer que els incentius monetaris per als treballadors i els organismes públics poden entrar en conflicte amb el seu ethos de rendició de comptes extensiva.
-
Tractar les empreses i els governs com a actors complementaris, no com a substituts. Afortunadament, hi ha una gran quantitat d’orientacions acadèmiques excel·lents sobre com abordar aquesta qüestió (Coase, 1937; Williamson, 1973; Ostrom, 1990).
Implicacions per als professionals
-
Abstenir-se de menysprear o demonitzar la forma de rendició de comptes de l’altre sector. La prosperitat, la justícia i el desenvolupament humà requereixen una presència abundant tant de mecanismes intensius com extensius de rendició de comptes.
-
Desenvolupar models de prestació de serveis que reconeguin i aprofitin les diferències en la manera com les empreses i els organismes públics conceben i exerceixen les seves responsabilitats.
-
Animar els treballadors a comprendre i valorar com es manifesta la rendició de comptes en l’altre sector, i reconèixer els beneficis de l’experiència intersectorial per facilitar una col·laboració efectiva.
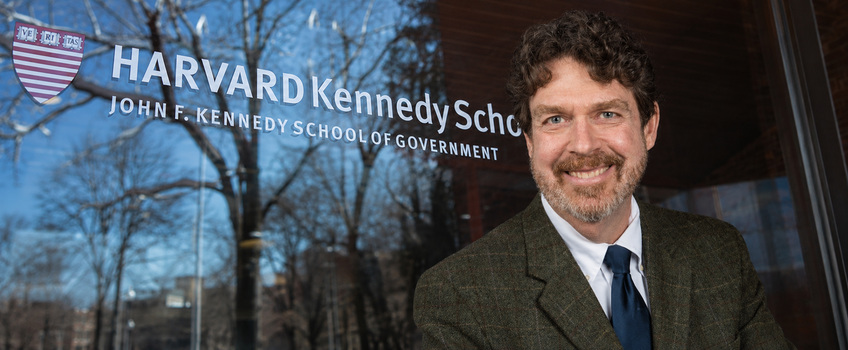
John D. Donahue és Raymond Vernon Senior Lecturer in Public Policy a la Harvard Kennedy School.
Referències
Coase, Ronald H. 1937. “The Nature of the Firm.” Economica 4(16): 386–405.
Durant, Will. 1935. Our Oriental Heritage. Vol. 1 de The Story of Civilization. Nova York: Simon and Schuster. Capítol I, “The Conditions of Civilization.”
Edelman. 2026. 2026 Edelman Trust Barometer Global Report. Consultat en línia a https://www.edelman.com/sites/g/files/aatuss191/files/2026-01/2026%20Edelman%20Trust%20Barometer%20Global%20Report_01.21.26_0.pdf, 22 de juliol de 2026.
EuroPAM. 2026. European Public Accountability Mechanisms. Consultat en línia a https://europam.eu/, 23 de juliol de 2026.
Gecewicz, Claire, i Lee Rainie. 2019. “Why Americans Don’t Fully Trust Many Who Hold Positions of Power and Responsibility.” Pew Research Center, 19 de setembre. Consultat en línia a https://www.pewresearch.org/science/2019/09/19/why-americans-dont-fully-trust-many-who-hold-positions-of-power-and-responsibility/, 20 de juliol de 2026.
Ostrom, Elinor. 1990. Governing the Commons: The Evolution of Institutions for Collective Action. Cambridge, Regne Unit: Cambridge University Press.
Pew Research Center. 2024. “Data Behind Americans’ Waning Trust in Institutions.” Trend, tardor de 2024. Consultat en línia a https://www.pew.org/en/trend/archive/fall-2024, 20 de juliol de 2026.
PR Newswire. 2017. “Georgia Power Named Top Utility for Economic Development by Site Selection Magazine.” 31 d’octubre.
Trautendorfer, Julia, i Nina Eder. 2025. “Does Transparency Reach Citizens? National Accountability Mechanisms and Public Perceptions in Europe.” Governance 38(4). Consultat en línia a https://onlinelibrary.wiley.com/doi/epdf/10.1111/gove.70041, 21 de juliol de 2026.
Williamson, Oliver E. 1973. “Markets and Hierarchies: Some Elementary Considerations.” American Economic Review 63(2): 316–325.




És obligatori estar registrat per comentar.
Fes clic aquí per registrar-te i rebre la nostra newsletter.
Fes clic aquí per accedir.